
JPYCとSBJ銀行・LINE NEXT、口座連携チャージ実証へ
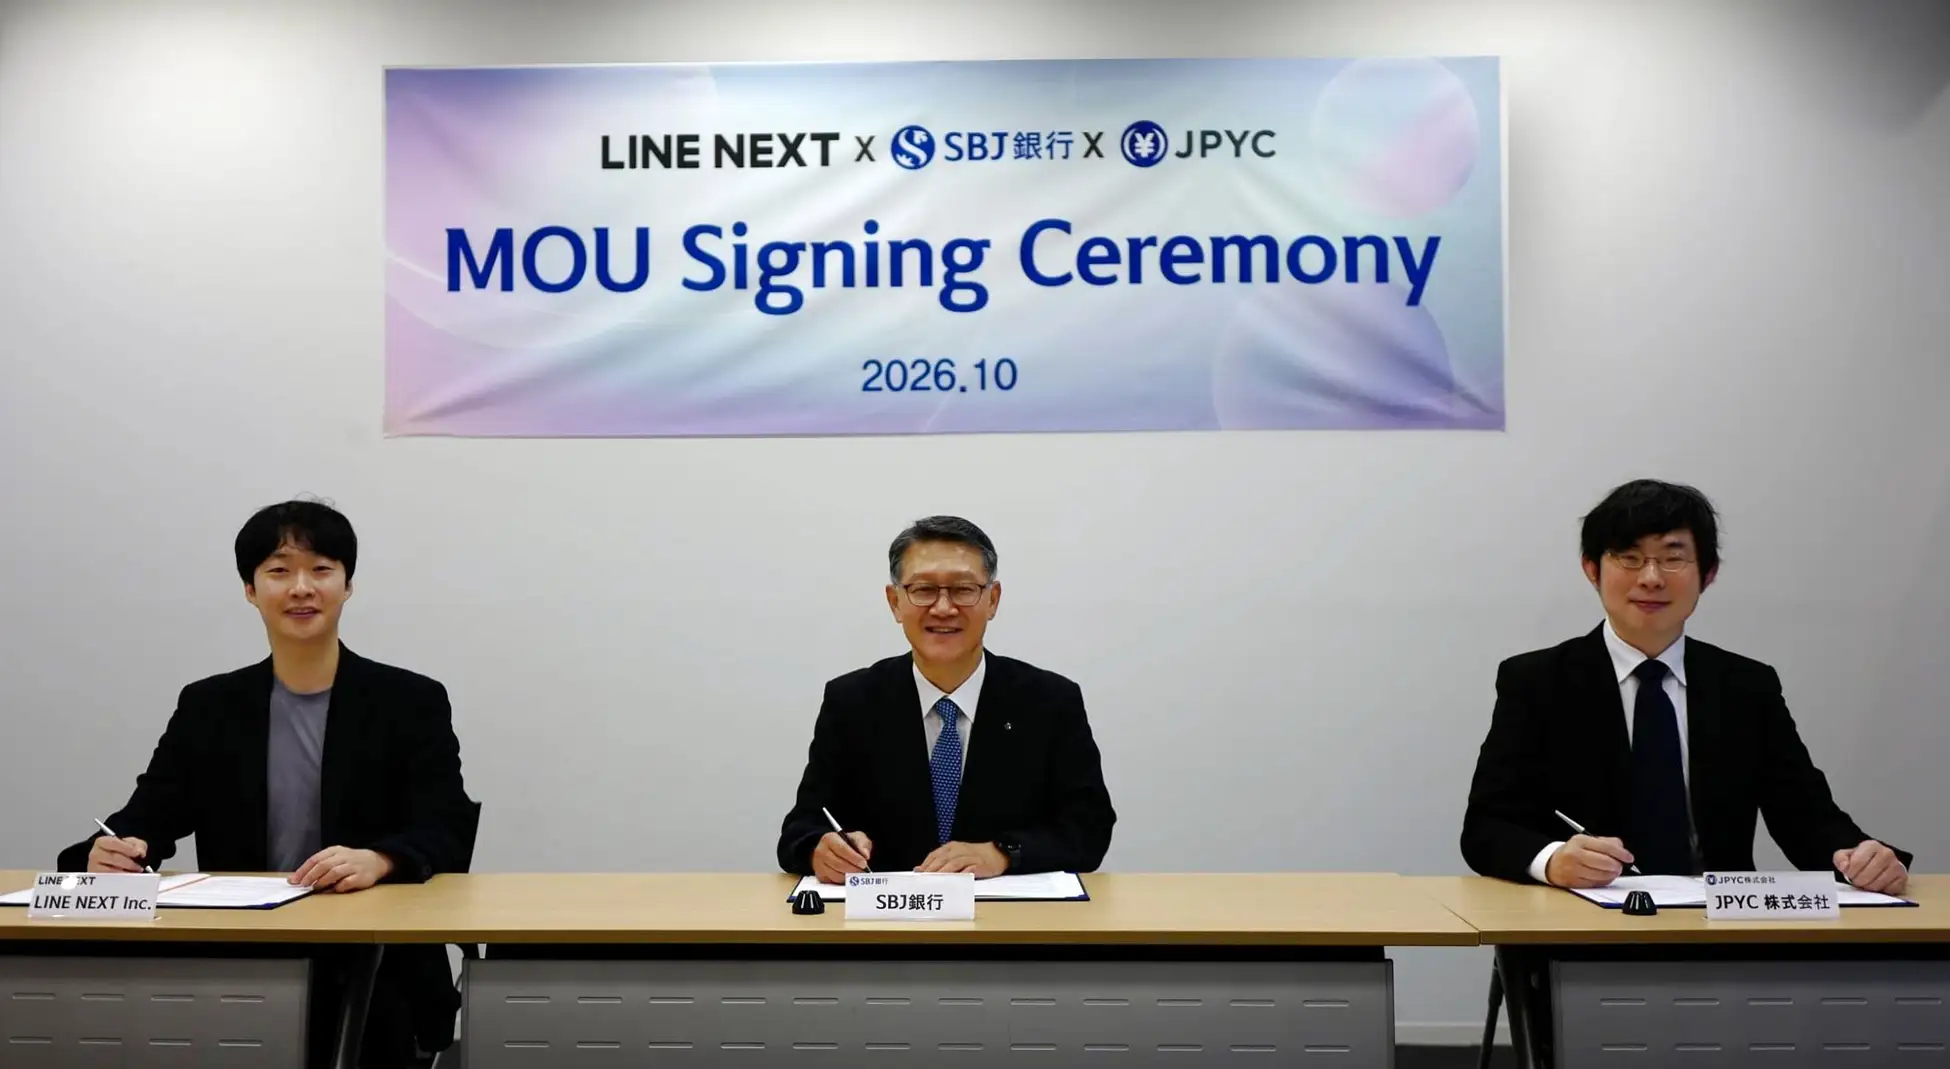
日本円建てステーブルコイン「JPYC」を発行するJPYC株式会社は2026年10月21日、SBJ銀行およびLINE NEXT Inc.と業務提携に関する覚書を締結したと発表した。締結日は10月20日。3社は銀行口座とデジタルウォレットを結ぶ「口座連携型チャージ機能」の概念実証(PoC)に向けて協業する。今回の発表は新しいチャージサービスの一般提供開始ではなく、実現可能性を検証するための枠組みを示したものだ。
銀行口座からウォレットへの資金移転を検証
構想の中心は、既存の銀行口座とブロックチェーン上のデジタルウォレットを連携させ、円建てステーブルコインを扱いやすくすることにある。JPYCは日本円と1対1で交換できるよう設計された電子決済手段で、発行体は預貯金や国債による裏付けを説明している。ただし、銀行口座からのチャージ手順、利用者認証、手数料、対応する金融機関など、利用者が実際に使う際の条件は今回の発表で確定していない。
SBJ銀行・LINE NEXT・JPYCの役割
SBJ銀行は銀行口座とバンキングインフラを提供し、既存金融サービスとステーブルコインを接続する仕組みを検証する。LINE NEXTはデジタルウォレット「Unifi」や「Unifi Pay」を含むサービス、ブロックチェーン関連技術を担当。JPYCは発行・償還機能に関する技術支援と知見を提供する。3社は口座連携からトークン発行、ウォレット統合までの技術面と運用面のフロー設計に協力する。
この分担は、銀行側の口座管理、ウォレット側の利用体験、ステーブルコイン側の発行・償還という異なる機能を接続する試みといえる。従来の金融システムとブロックチェーンの境界には、本人確認、資金移動の記録、システム間の整合性など、サービス化に際して検討すべき論点がある。もっとも、今回の資料には具体的な技術構成やセキュリティ試験の結果は示されておらず、これらの課題が解決済みと受け取ることはできない。
LINE NEXTと銀行の協業も並行
覚書には、3社によるチャージ機能のPoCとは別に、SBJ銀行とLINE NEXTの戦略的な業務提携も含まれる。両社はUnifiを含むWeb3サービスと銀行サービスの連携、共同プロモーション、事業開発、将来の共同事業を検討する。SBJ銀行はPoC後の送金・決済を含む新たな金融サービスの事業化についてもLINE NEXTと検討するとしているが、事業化の決定や提供時期を発表したわけではない。
JPYC側の説明によれば、同社が発行する円建てステーブルコインはAvalanche、Ethereum、Polygon、Kaiaの4つのブロックチェーンで展開されている。こうした既存の発行基盤がある一方、今回のPoCでどのチェーンを利用するかは明示されていない。利用者が普段使う銀行口座とデジタルウォレットの間をどのようにつなぐのかが、今回の協業で確認される重要な点となる。
利用開始時期や対象ユーザーは未公表
10月21日時点で、概念実証の開始日、対象者、対応ウォレットの具体的な利用手順、一般公開時期は発表されていない。したがって「銀行口座からJPYCを今すぐ直接チャージできるようになった」と解釈するのは早い。今回確認できるのは3社が10月20日付で覚書を結び、口座連携型チャージ機能の実現可能性を共同で検討するという事実までだ。今後は実証の実施状況と、利用条件を含む正式発表が注目される。
みんなの反応
55件銀行口座から直接扱えるなら便利そう!
まずは実証の結果を見たいな
LINEの名前があると一気に身近に感じる
まだ使えるわけじゃないのね
チャージ手数料がどうなるか気になる
口座とウォレットの接続が難しそう
これが実現したら送金の選択肢増える?
PoCってことは本番はまだ先か
使う側の操作が簡単ならいいな
銀行が入ると安心感はある
本人確認の流れが一番気になる
ウォレット初心者にも分かる設計にしてほしい
Unifiって名前を初めて知った
対応チェーンはどれになるんだろう
既存の決済と何が違うのか知りたい
実証段階でニュースになるのは期待の大きさか
手数料が高かったら結局使わないかも
円建てなのは分かりやすいね
口座の紐付けは慎重に進めてほしい
実際のチャージ画面を早く見たい
これは地味だけど重要な連携では
銀行口座から直結するなら助かる
今のウォレット操作は正直難しいw
対応銀行が増えるかがポイントかな
資金移動の履歴を確認しやすくしてほしい
いつから試せるかまだ未定なのか
送金用途で使えるなら興味ある
一般公開まで時間がかかりそう
技術面より運用面が大変そうだな
銀行とWeb3の接点が増えてきた
利用規約や補償も気になるところ
手軽さと安全性は両立してほしい
PoC成功後にどう展開するのかな
スマホだけで完結できるなら良い
普段の決済にも使えるようになる?
既存の口座が使えるのは大きいかも
3社の役割が分かれていて面白い
まだ構想段階なのを忘れないようにしたい
チェーンごとの違いはどう扱うんだろ
一般ユーザーには説明が必要そう
銀行側の対応速度も重要になりそう
利用者の負担が増えない設計だといいね
ウォレットへの入金が楽になるなら歓迎
対応端末やアプリも気になる
手数料無料なら試してみたいw
JPYCの使い道が増えるのは面白い
決済までつながるかは別の話だね
送金ミスへの対処も用意してほしい
開始時期が出てから判断したい
銀行口座との連携は慎重であってほしい
専門用語が多くてまだ難しい!
将来の利用イメージは少し見えてきた
どのチェーンを使うか続報待ち
これで日常利用が近づくのかな
実証だけで終わらないといいな
一致する反応はありません。
あなたはどう思う?
コメントは投稿後すぐに公開されます。個人情報や不適切な内容は投稿しないでください。
コメント
まだコメントはありません。